Clipul ăsta încearcă o perspectivă obiectivă a pardigmei imobiliare și a diferenței dintre cumpăr sau vând. Mai zic și alții, nu numai eu.
Pe undeva pune întrebările corecte. Dar răspunsul nu e neapărat corect, deși în linii mari este și tratează bine multe detalii.
Pleacă de la prețul mediu al caselor din UK și prețul mediu al chiriei din UK (1:29). Poziționarea asta e direct din start greșită de la ambele capete și diferența e cea dintre statistică și realitate. Într-o economie care evoluează K-Shaped , ai o segregare a societății unde partea de sus merge în sus, partea de jos merge în jos, iar mediana ”nu reprezintă pe nimeni”, pentru că nu ai o distribuție centrată, ci ai o segregare socioeconomică și de fapt două distribuții separate ca două lumi separatie.
În orașul unde locuiesc eu sunt acum fix 24 de proprietăți de vânzare în jurul prețului median național . Am pus eu filtre adiționale care altfel alegerea incorectă, de exemplu, nu consider casele pentru pensionari pe care le cumperi până mori, nu consider ”buying scheemes” unde cumperi de fapt părți din imobil – o mizerie – și nu consider licitațiile, că ăla e guide price, sau de pornire. De asemenea am exclus proprietățile ”lease” – foarte des apartamente, că nu-s ale tale pentru tot-deauna, deseori sunt asseturi cu depreciere graduală funcție de lease time rămas și funcție de costurile de maintenanță și de chiria pe teren, iar costurile ăstea, uneori concurează cu chiria și pe undeva sunt similare și, peste toate e un deal prost și nu e comparabil.
La în jurul chiriei medii 1400-1500 lire sunt 84 de proprietăți ( mai multe), case și apartamente. Are sens , pentru că o parte din apartamentele care au fost excluse din prima căutare pe motive de ”lease” apar aici și e OK.
Ce primești și ce închiriezi de prețul mediu – în orașul unde locuiesc eu .
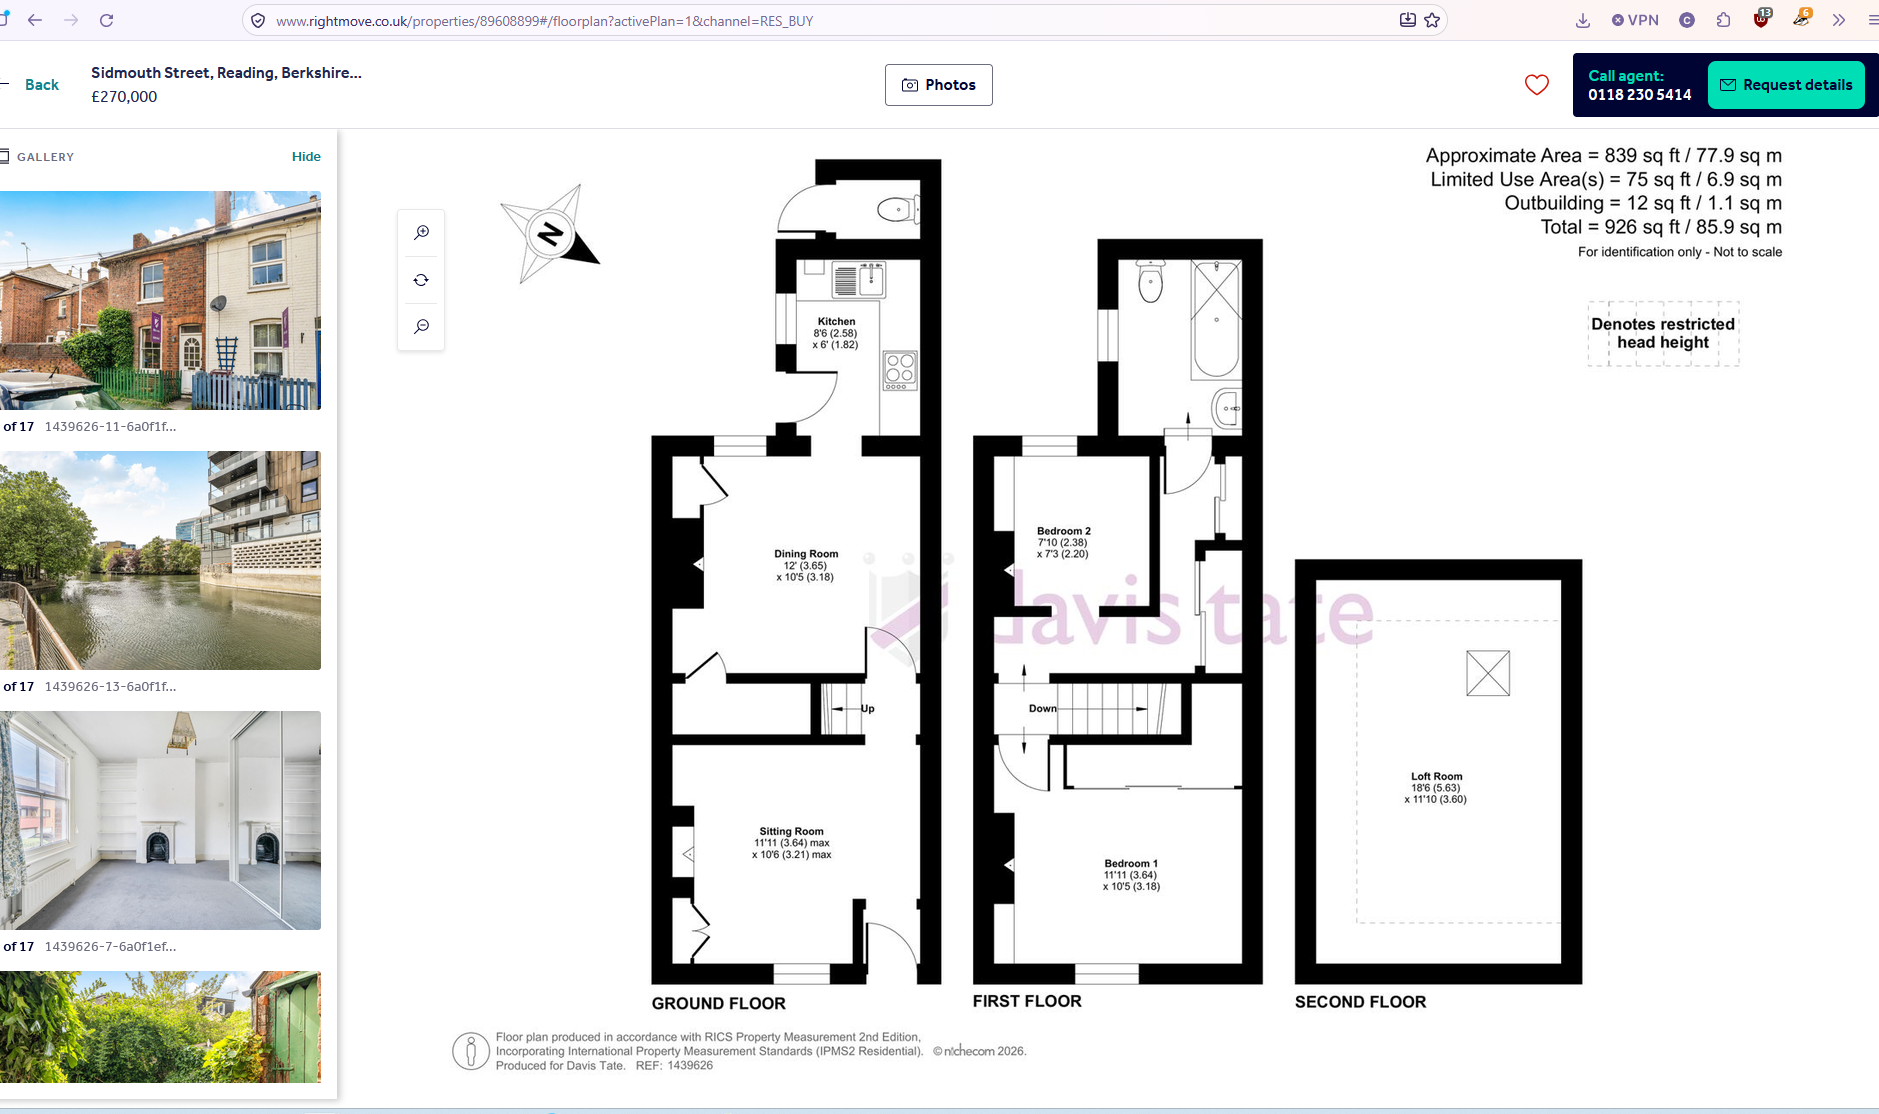
De exemplu: Casa asta de 1 dormitor ( sau 2 camere, pentru oamenii care nu pot ieși din paradigma românească) totalizând circa 40m2. Asta NU e casa medie din UK. E sub. Pentru că în orașul ăsta casele costă mai mult decât media, națională – legat de locuri de muncă și transport către Londra.
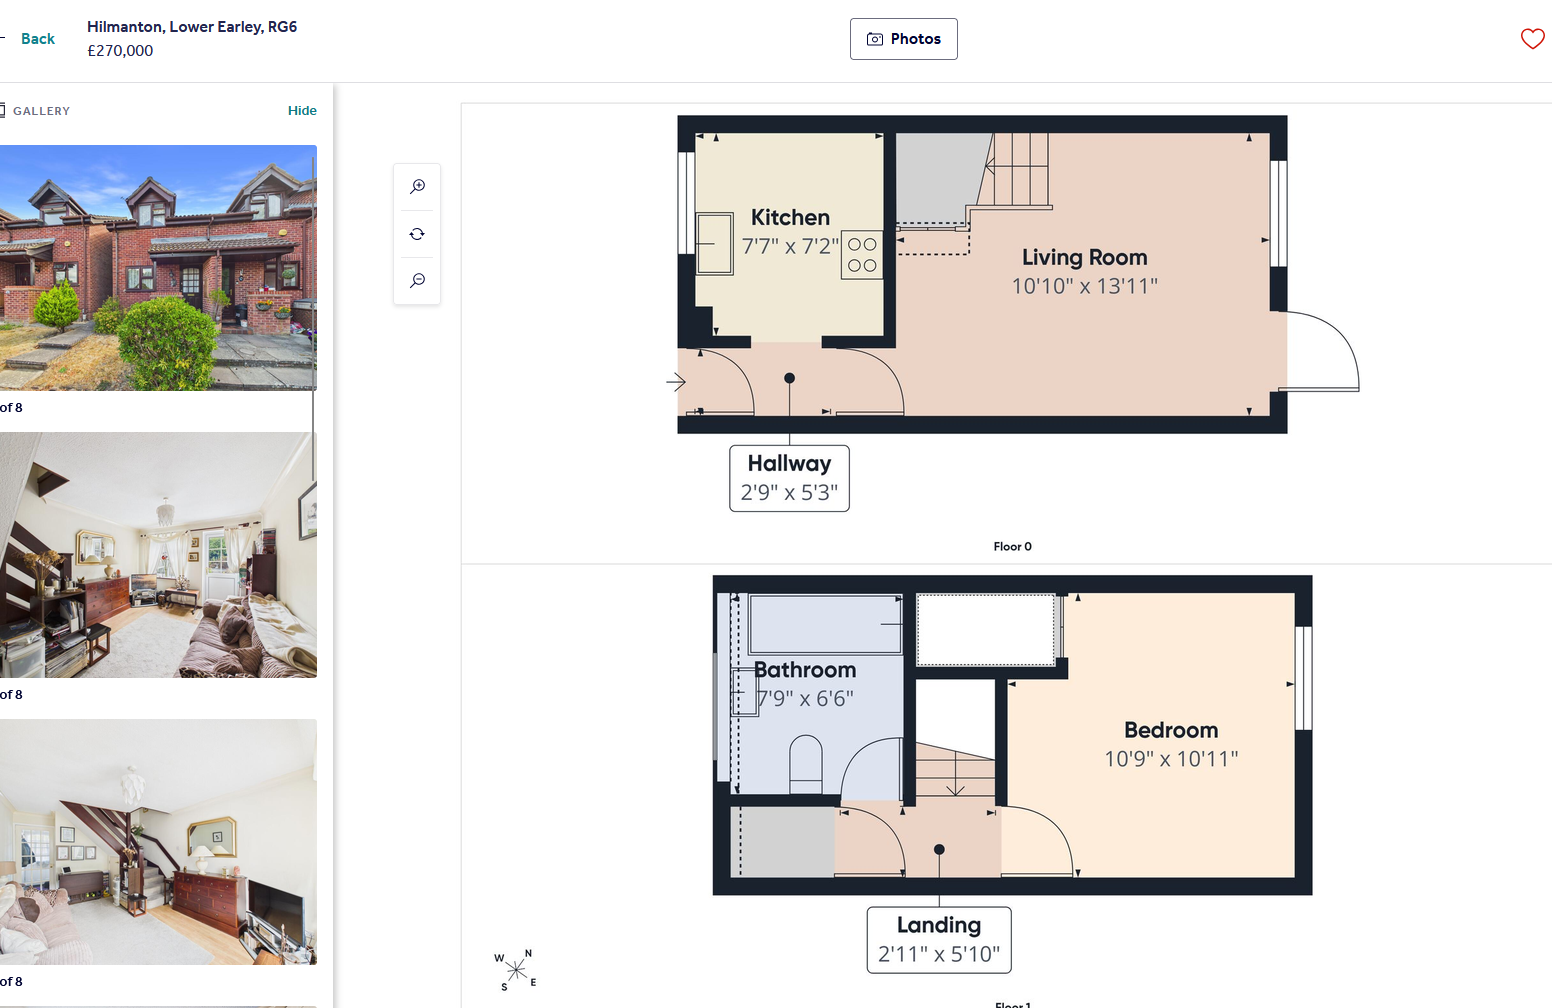
Sau 2 dormitoare , cred că cel mai bun deal la m2, anume 85- clasă energetică E. Atenție, la clasă energetică ”E” nu va mai fi închiriabilă din 2028, de unde și chilipirul, mă gândesc, dar e posibil să mai fie dragoni. Dar momentan merge, așa că e validă , drept comparație.
Sau 2 dormitoare, 56m2, clasă energetică D la 280k lire. Deci pe aici.
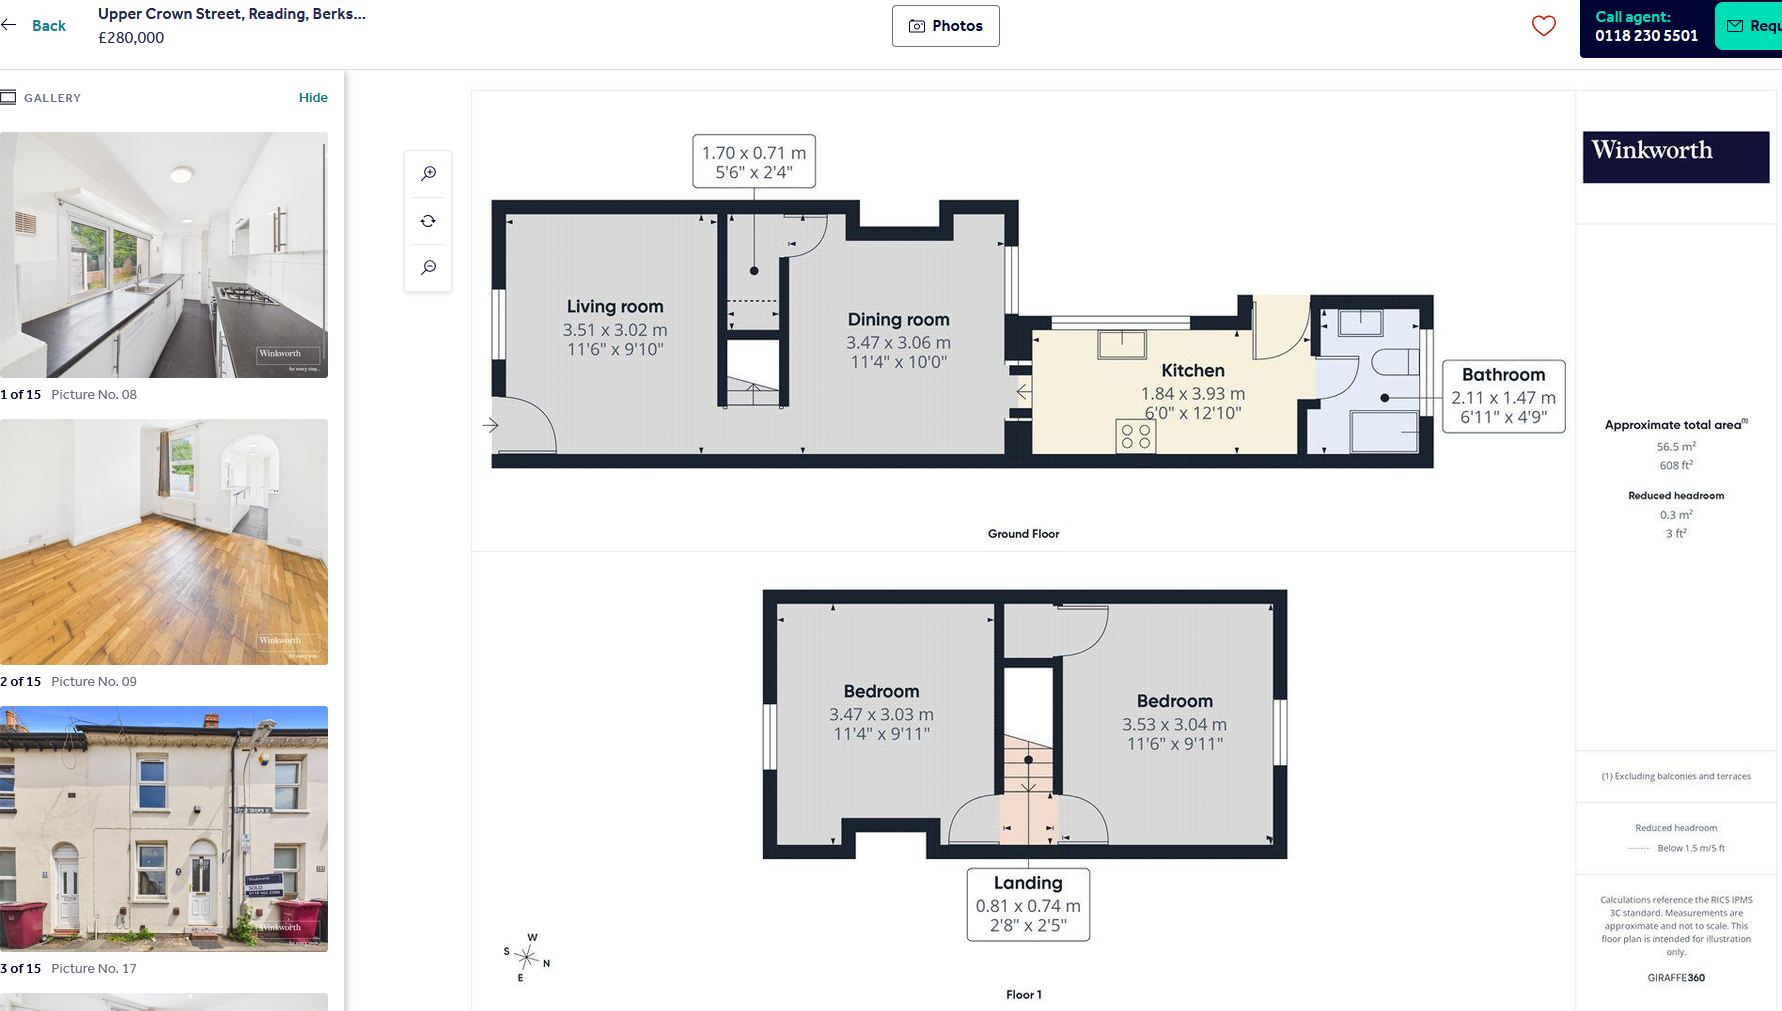
Nu prea ai parcare, iar grădină ,dacă e , e mică, de banii ăștia.
De închiriat, la prețul chiriei mediene, găsești cel mai des apartamente un pic mai mari, cu 2 dormitoare ( 3 camere pentru numenclatorul UE). Și cu apartamentele ieși mai bine.
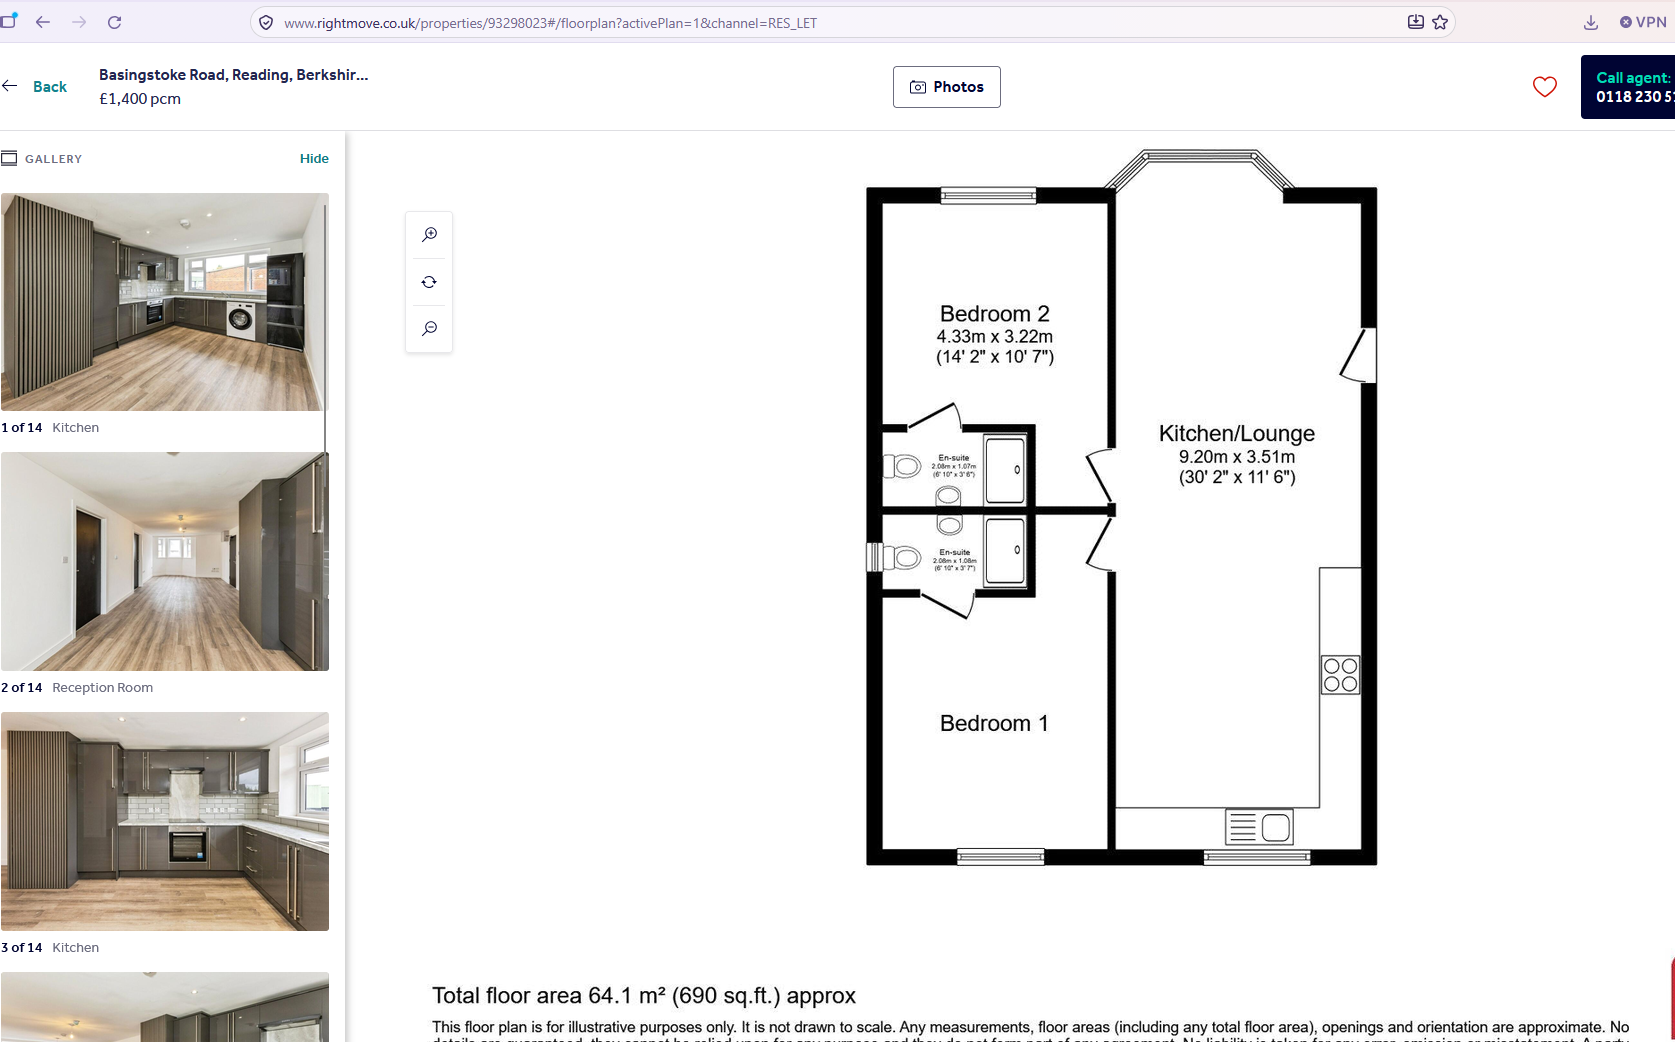
Dar dacă vrei like for like, doar case , găsești inclusiv 3 dormitoare – (sună bine , dar stai! ), atâta că sunt și mai mici dormitoarele, decât la casele pe care le cumperi la prețul mediu, iar casa în sine poate să fie o idee mai mare decât casa la prețul mediu național.
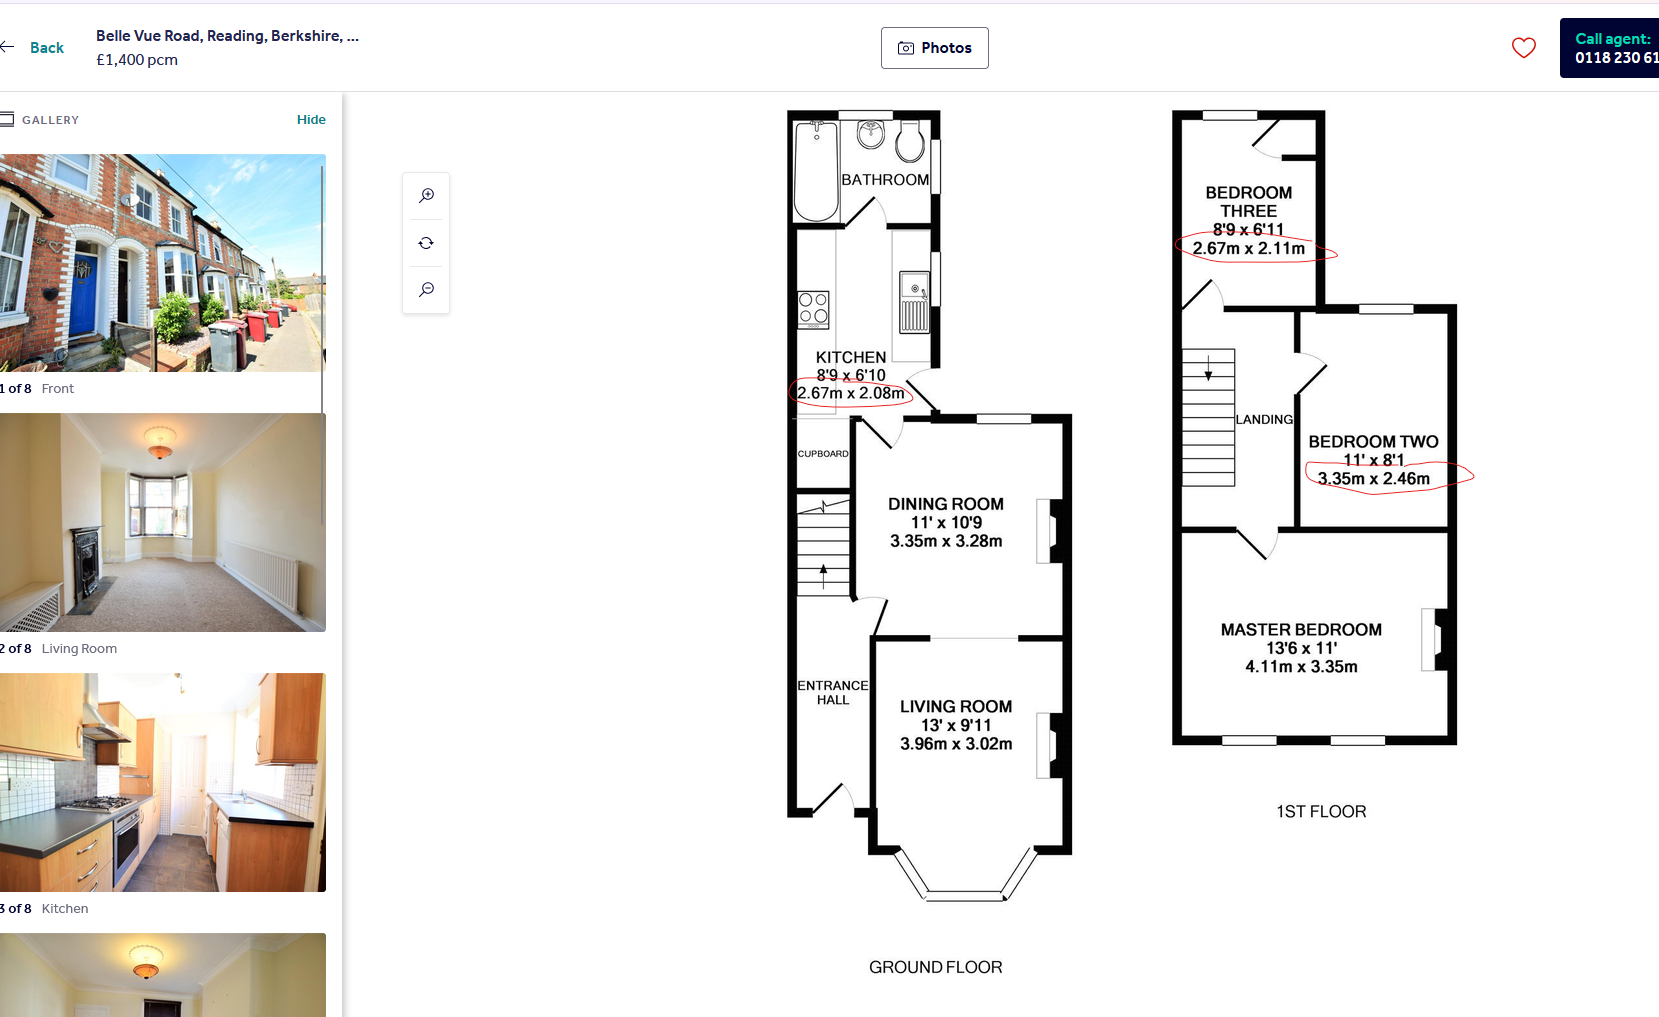
Și, în general , Nu prea vrei să locuiești în condiții din alea, mai mult decât nu vrei să locuiești în casă la bani medii.
Gen sunt și locanțe care arată bine , gen ăsta cu 1 dormitor, și au spațiu un pic mai bun, pentru categorie, dar ai 1 dormitor, vs două și vine cu alte indezirabilități.
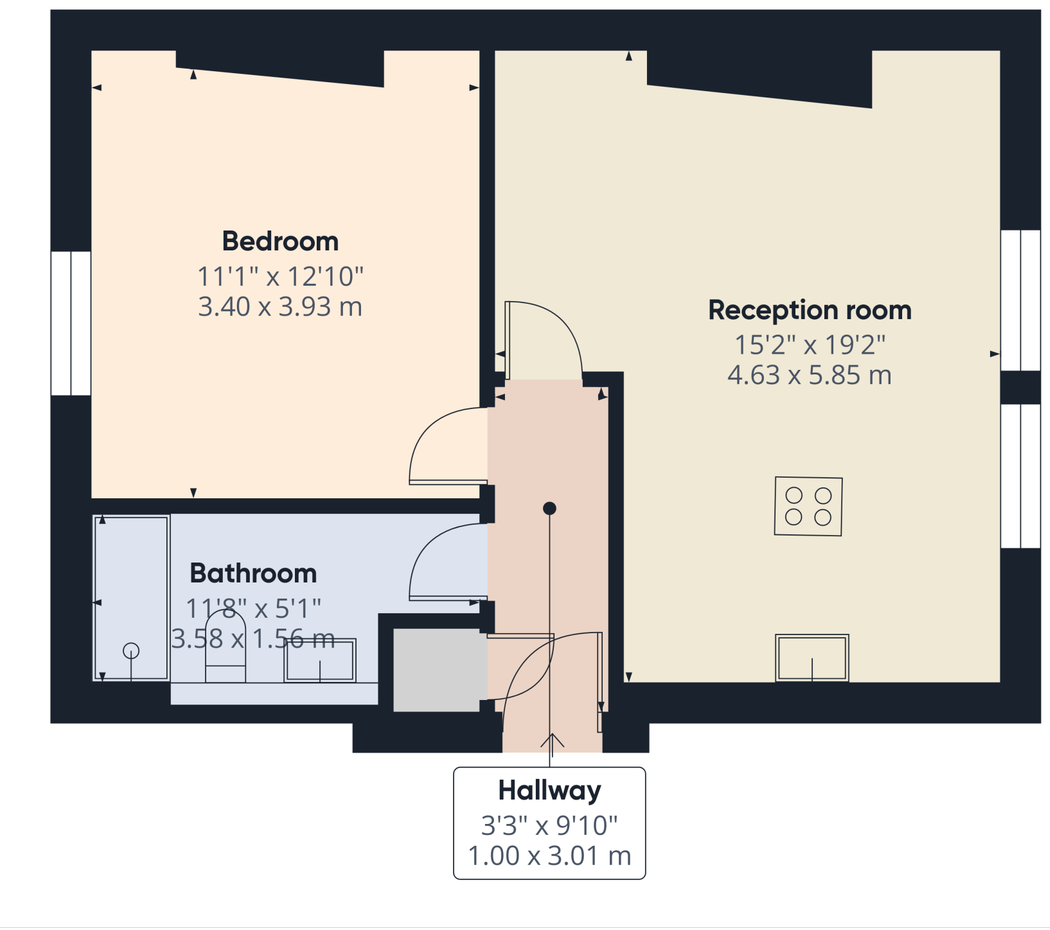
Altfel, na. 2 dormitoare – chibrit.
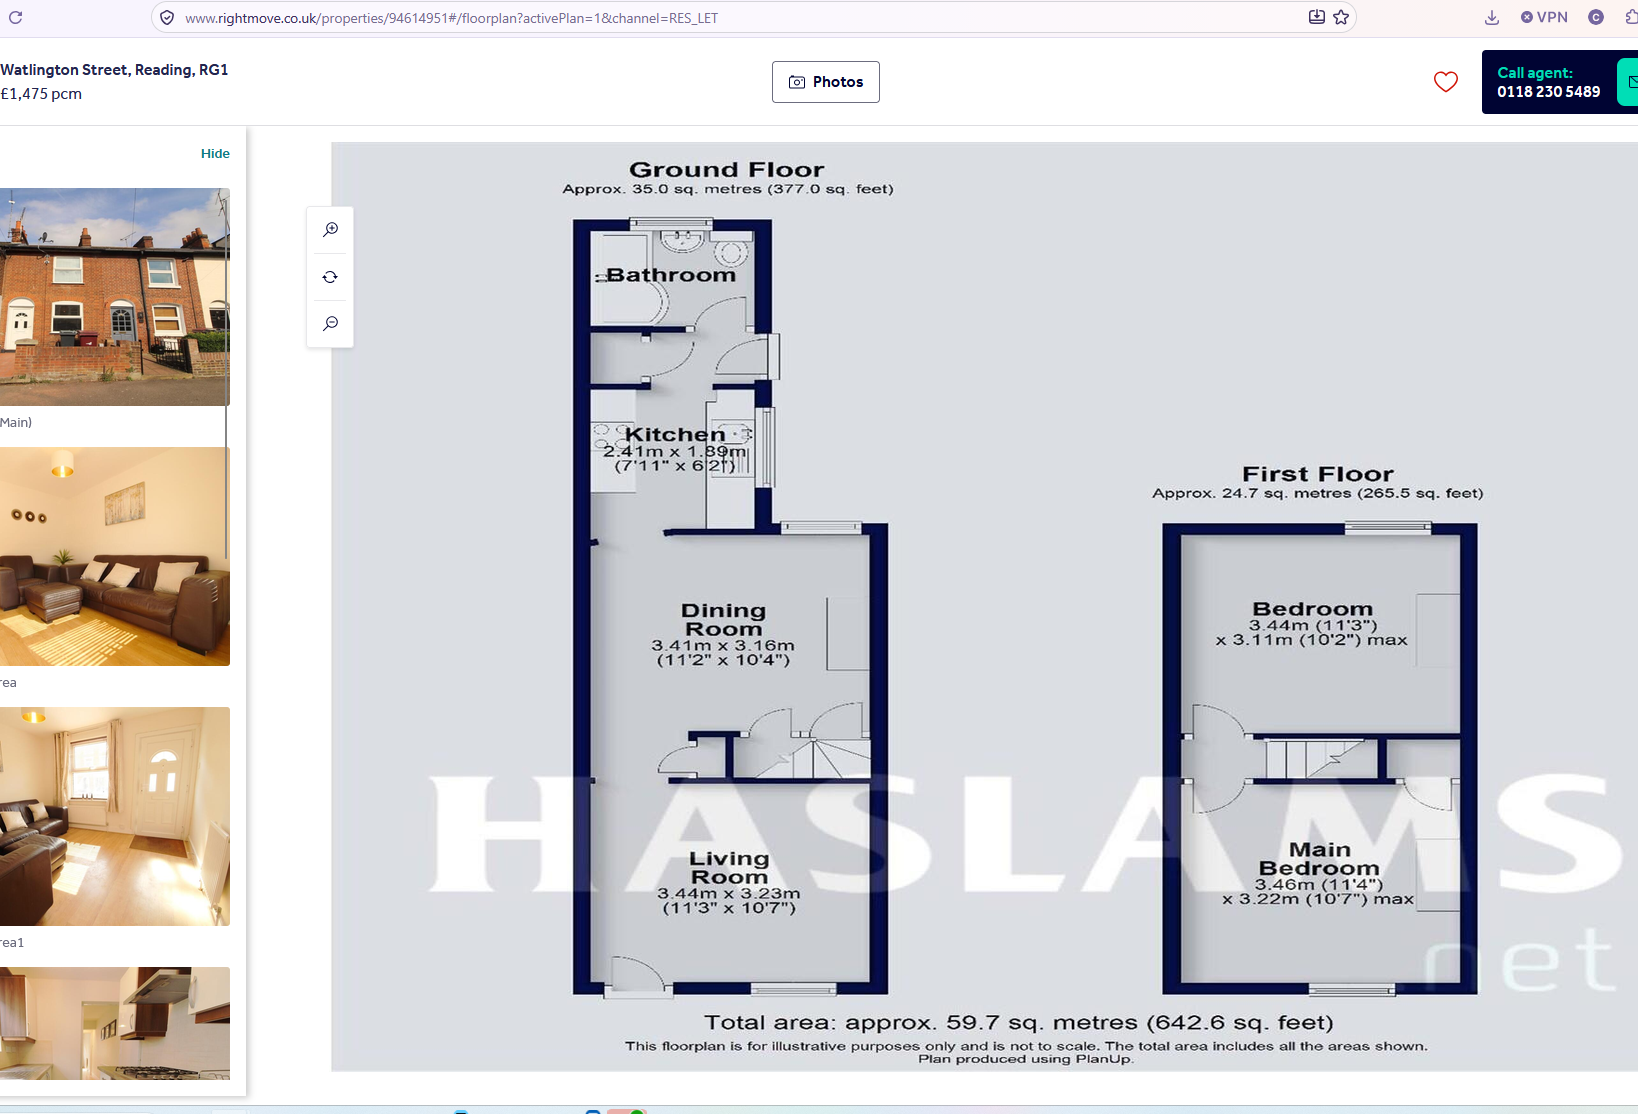
În timp ce la casa ta, îți poți îmbunătății condițiile de existență , dacă nu ești falit sau animal, în chirie, destul de des ești tratat ca un animal, pleava societății. Și e posibil să nu ai price point pentru ce vrei .
Să trecem mai departe.
Mai departe, se explică conceptul corect, că banii dați pe chirie sunt ”dead money”, în balanță cu banii plătiți pe dobândă. Și iese, din calculele domnului, o dobândă doar puțin mai mică decât chiria, dar mai prezintă dumnealui niște alte cheltuieli atașate deținerii, care nu se reflectă la chiriaș de unde pare că se apropie una de alta. Vreau să atrag atenția că dacă ar fi așa, nu ar fi rentabil pentru nimeni să dea proprietăți în chirie și pentru puleți ca mine și ca tine poate să nu fie rentabil, dar asta datorită taxelor și obligațiilor și riscurilor pe care pe unele le poți asigura, de altele poți fi dat în judecată – sună trist și pe undeva e, mai trist decât în România, dar să trecem peste.
”Then January arrives. ” – unde povestitorul încearcă să deseneze epitomul problemelor proprietarului simulând momentul când se strică boilerul, fix anul următor de când ai cumpărat. Este amuzant pentru că fix așa mi s-a întâmplat, fix ianuarie, anul de după ce am cumpărat casa. Pentru ce contează, era în raportul surveyerului – nici nu era nevoie să fie, că se vedea de la vizionare, că e vechi și trebuie înlocuit. Deci dacă mă îngrijora asta, nu aș fi cumpărat – simplu.
Costurile ipotetice sunt 300 vs 4000 – iar aici e un pic de bias. Pentru că eu le-am plătit pe-amândouă, începând cu tentativa de reparație. care a fost 395 de lire – am primit ceva bani înapoi că s-au lungit și nu au reparat nici pula mea.
Și după aia, am ajuns cu tot cu controler hive ( a se citi upgrade) și, într-un setup destul de complicat și necomun pentru săracii ăștia, la 3850 de lire instalarea celei mai scumpe centrale care este – Weissman. Dacă înstalam British Made, sau italean, mai tăiam până la 2000.
Și de la prețul ăsta mai puteam tăia o mie, dacă nu voiam IERI – puteți vedea articolul pentru detalii. Și e important.
Nu că zic eu, dar ăstea sunt prețurile 2026 la hamuci ( așa zic ei, nu-mi spuneți mie că-s analfabet).
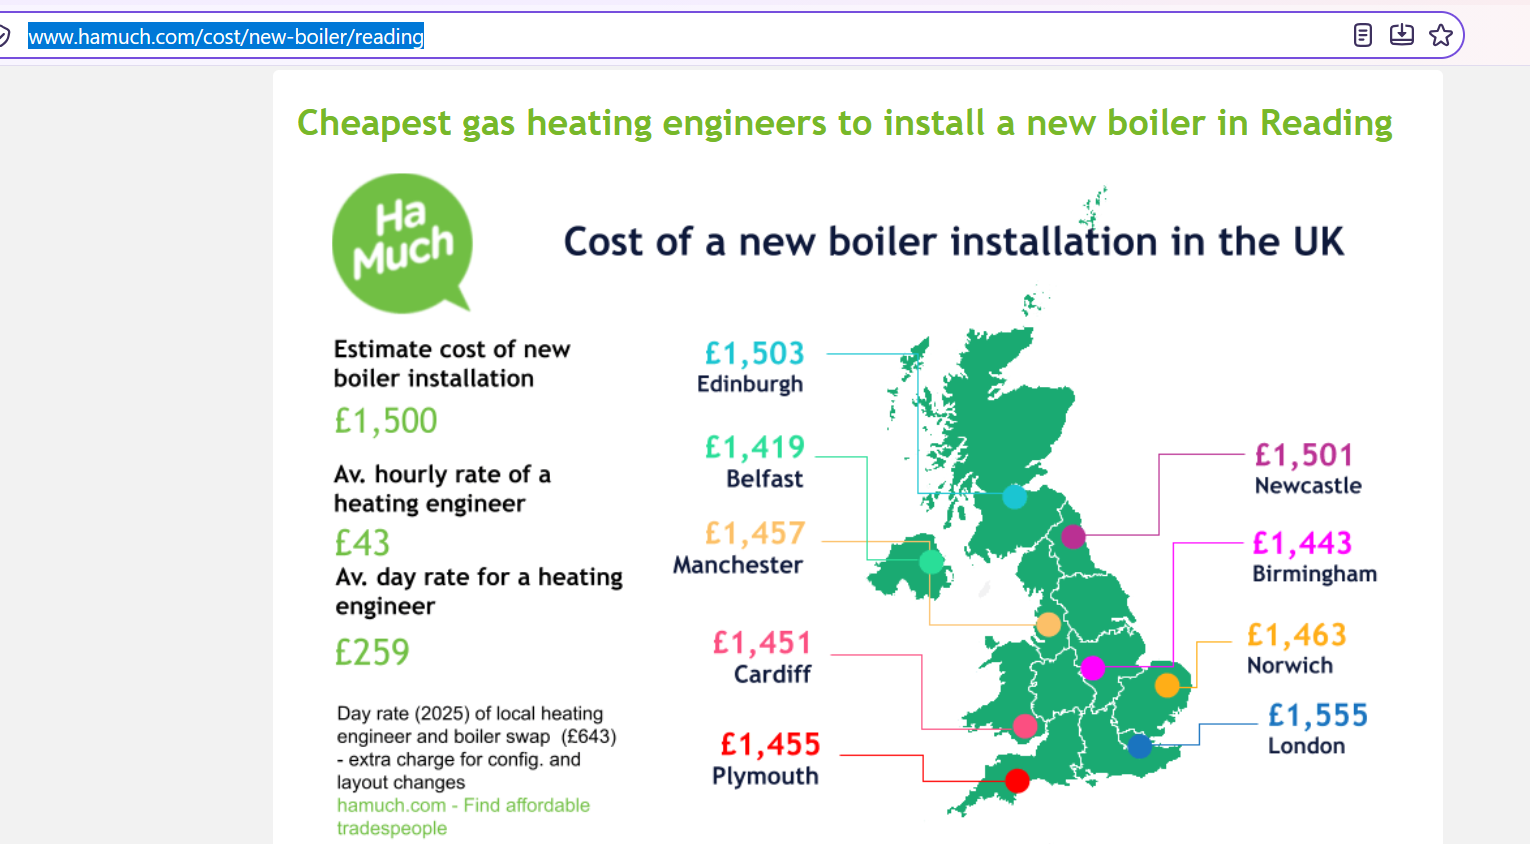
Ăstea sunt oferte efective azi, pentru case ca a mea și astea cu un pic de supradimensionare – care nu sunt casa la prețul median, dar la casă mai mică doar îți pun ăștia un boiler de putere mai mică, că ei vor să fii eco, să nu poți tu să consumi mai mult gaz, dacă ai avea nevoie.Se gândesc la buzunarul tău.
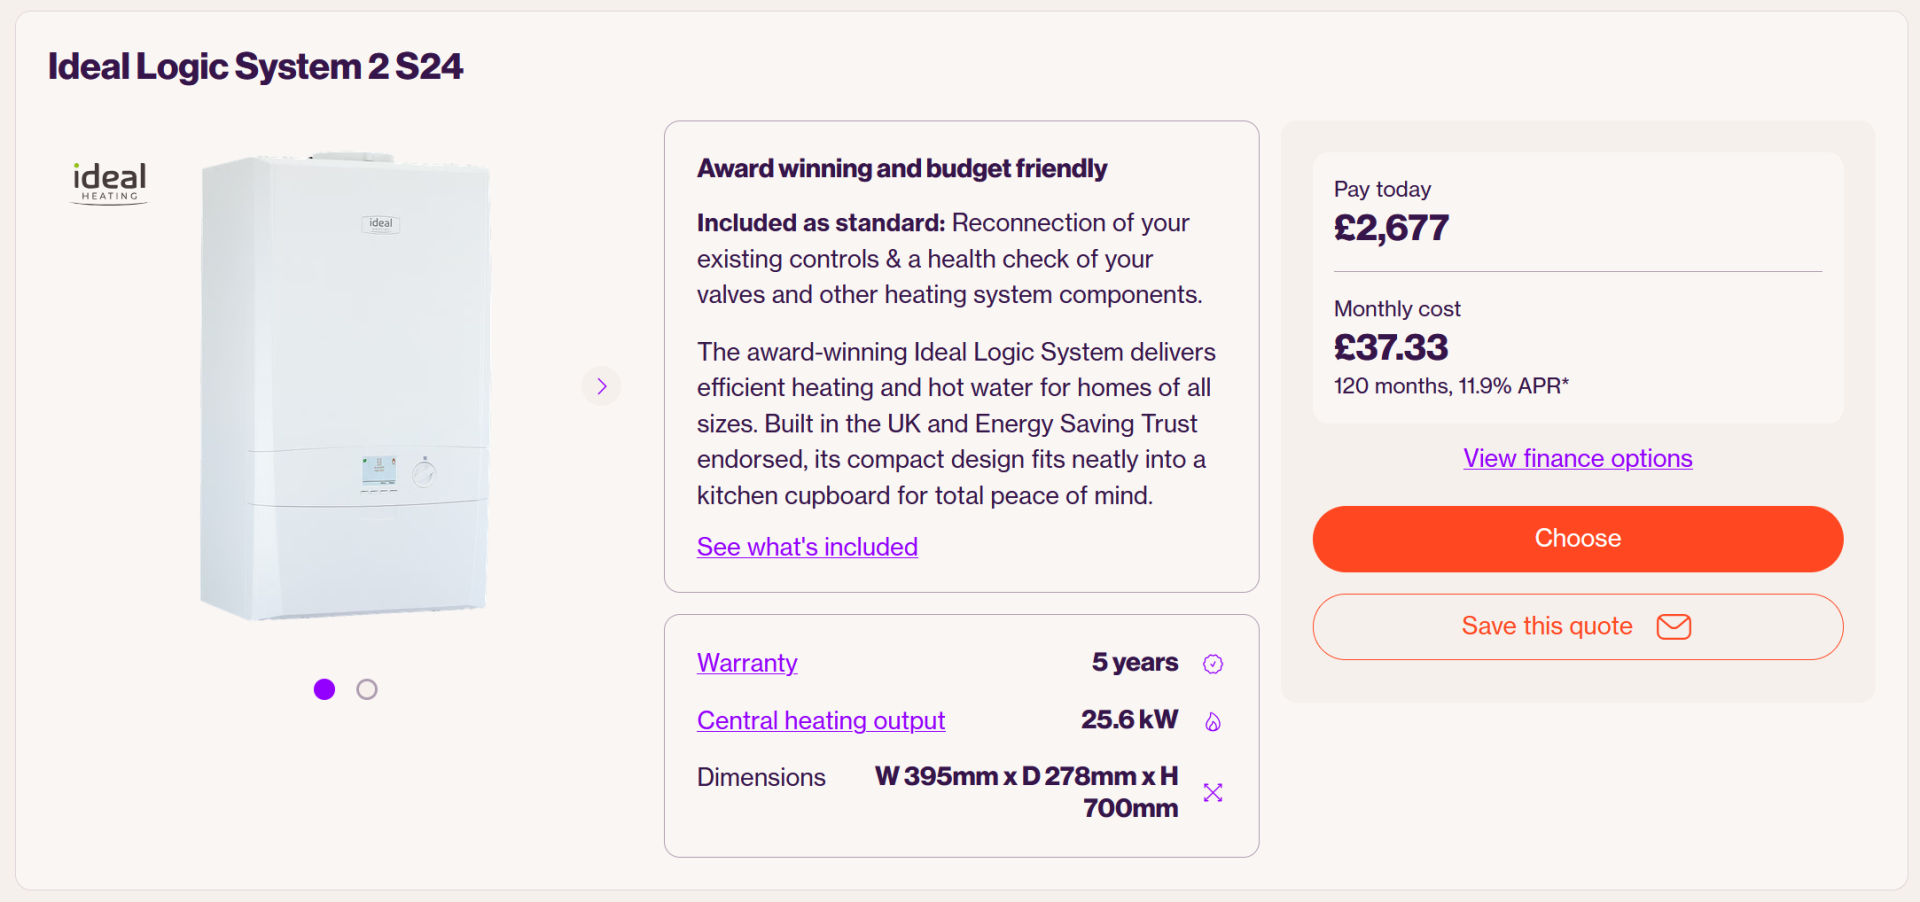
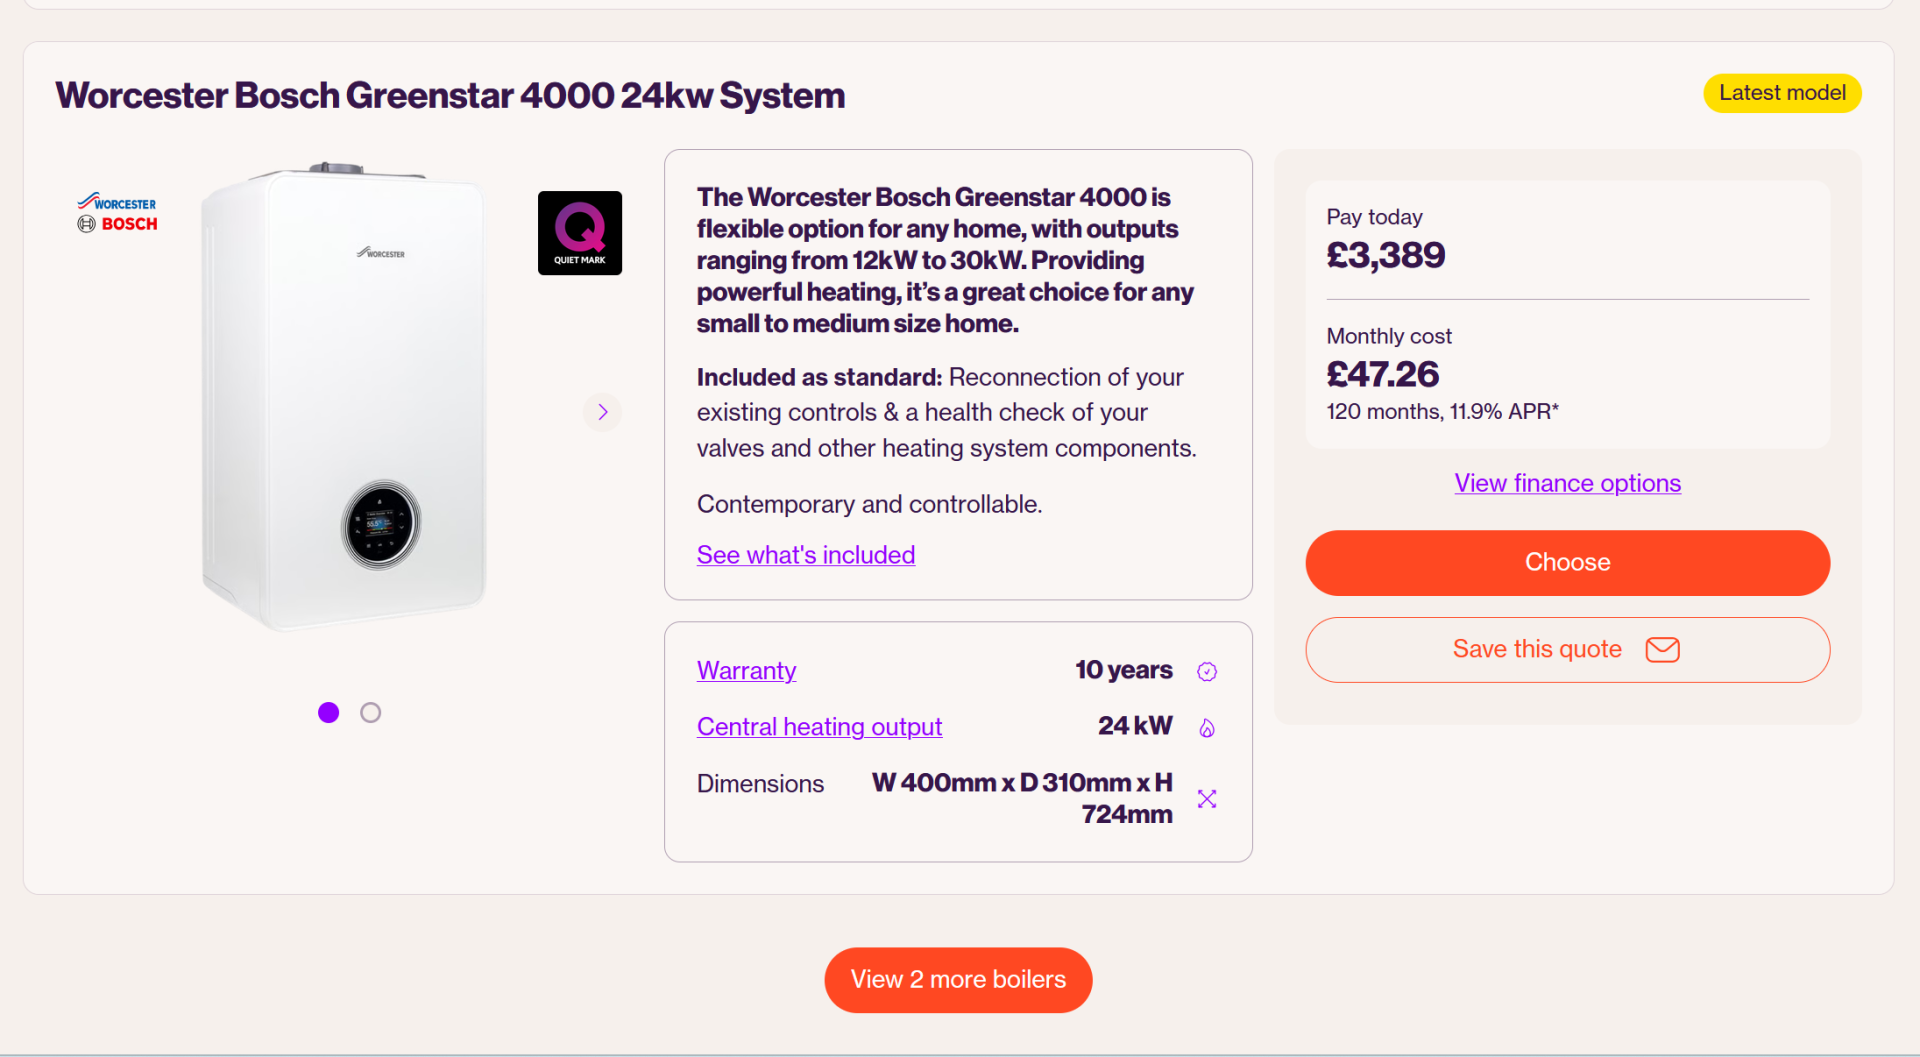
Opțiunea scumpă:
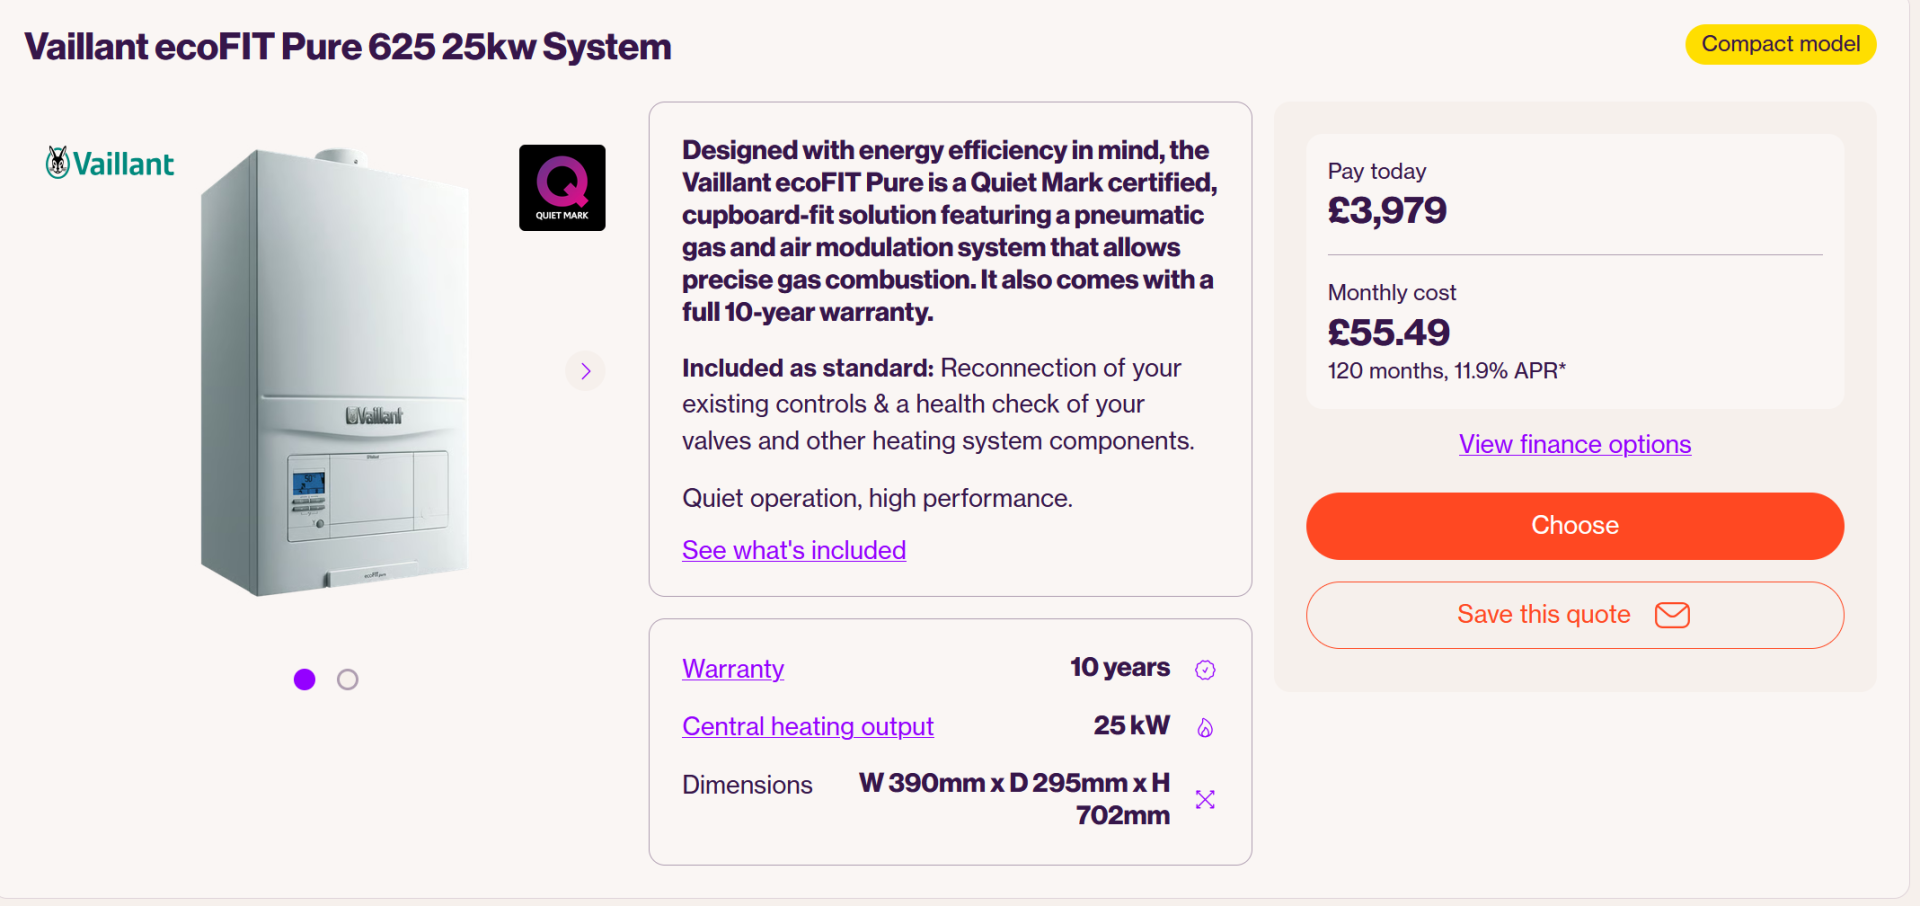
Presupun că se vede că ăla în clip maximizează costul de înlocuire – ”around 4000” e de fapt ”max 4000 , dar poți face cu 2500”. La reparație e așa și așa. că poți avea reparații mai ieftine, dar nu din registrul ”e așa de stricat de mă gândesc să-l schimb”. În registrul ăla, costurile sunt minimizate.
Dar, aici e o potențială exagerare doar. Minciunea vine imediat după :).
”Boilerul chiriașului se strică – îi trimite un SMS proprietarului și se repară”.
Observați cum se vede în poză că chiriașul nu termină de tastat mesajul și pac, proprietarul vine spre el cu instalatorul.
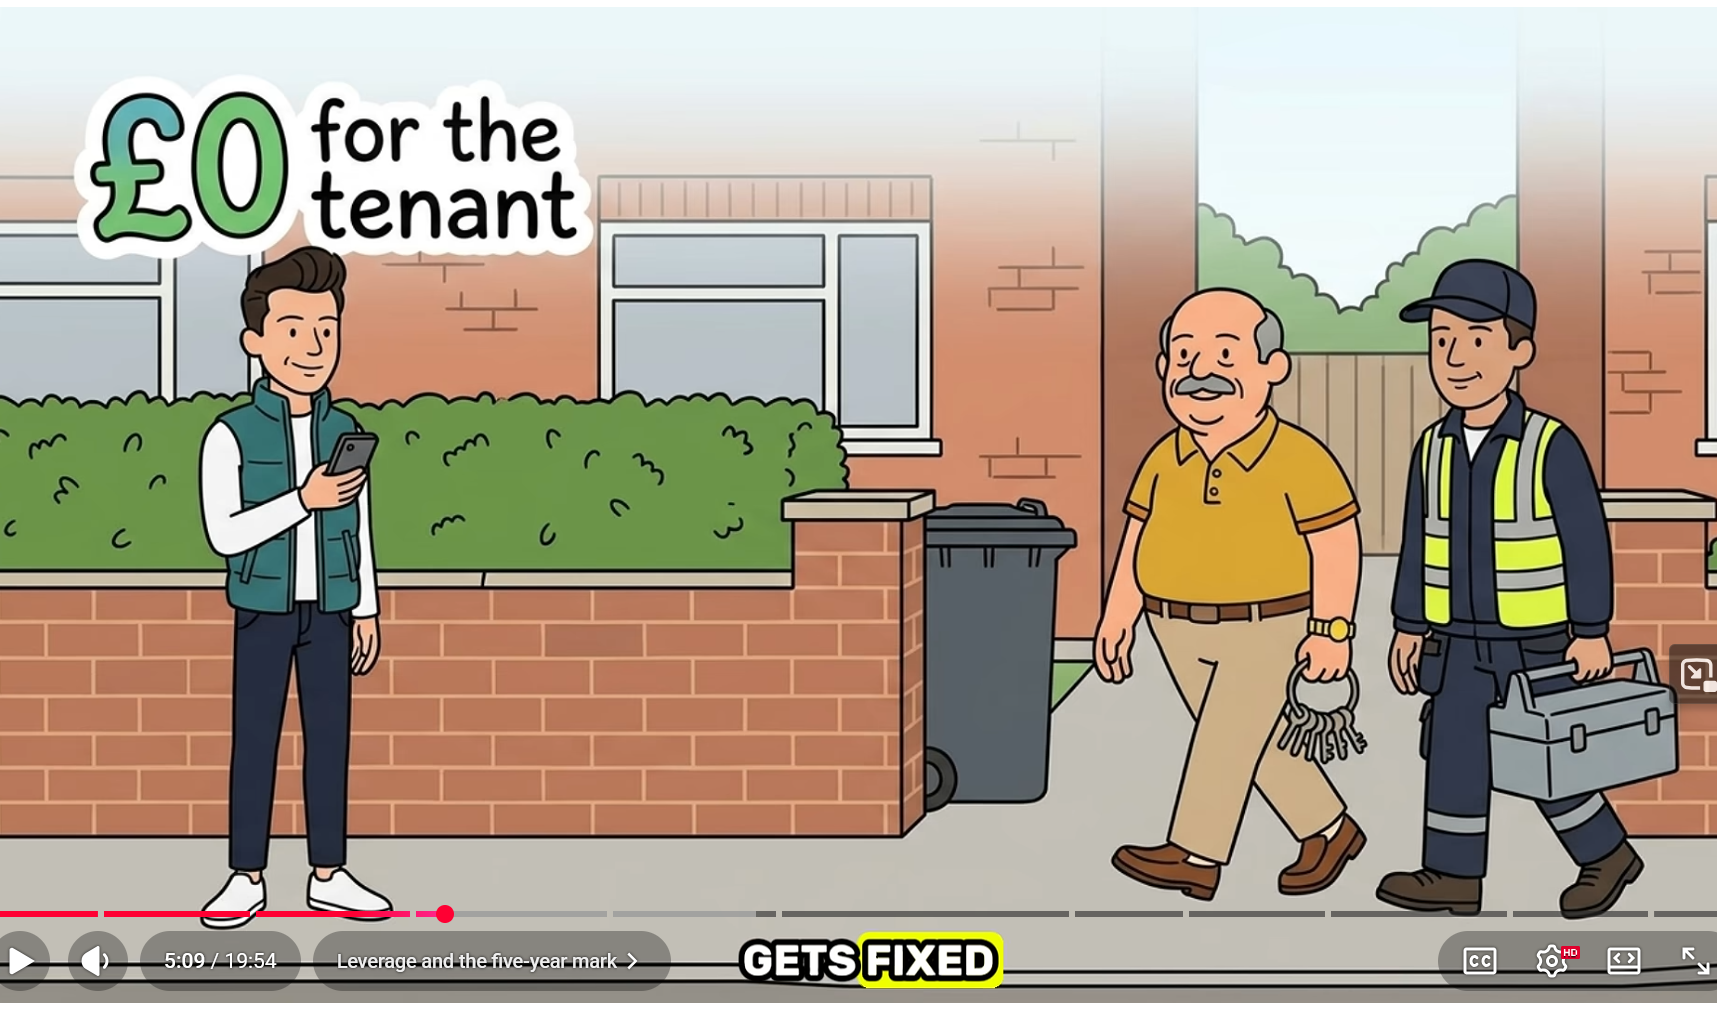
Ei bine, ce crezi, am avut și problema asta și ce s-a întâmplat e că a venit un ”constatator” a doua zi, am improvizat eu ce am putut să mai avem un pic de apă caldă să ne spălăm și o umbră de căldură și i-am amenințat pe toți că îmi bag pula și mă mut la hotel și le trimit factura dacă nu repară – asta pentru că am bani să locuiesc la hotel și de avocați, la o adică. Și tot a durat niște zile până a venit un maimuțoid suficient de inteligent să schimbe o butelie de presiune.
Și culmea, proprietarii erau super de calitate, dar tocmai ce dăduseră casa în management la o agenție – Parkers.
Acela a fost momentul în care i-am spus soției că dacă nu ne cumpărăm casă, plecăm din țara asta până în vară.
Moment frumos prezentat aici drept, dai un SMS și se rezolvă până apuci să-l scrii și nu plătești un penis în plus. Și nu, nu-s doar eu. Și cunoscuții mei care au stat în chirii tot așa.
Și motivează că s-a schimbat legea că nu te mai pot da ăștia afară din casă că așa vor ei ( adică, că îi deranjezi) și îți pot crește chiria doar o dată pe an – păi, una la mână, că dacă ți se strică centrala și trag de timp, vrei tu să pleci. A doua la mână că e suficient să-ți crească chiria o dată pe an și pleci tu, dacă nu ești idiot. Că dacă crezi că ți-a crescut chiria prea mult, te judeci la tribunal – bahhahaah, tu ești așa de pârțar că nu-ți permiți să cumperi o casă și ai bani de tribunale ca să ce, că în definit, îl superi pe ăla, te dă afară din casă și o vinde, #iapulana.
Așa că da, e mai bine, dar doar pentru că înainte era un pic amuzant. Mă rog, putea fi.
De unde va îi dă ăstuia că Kieran trăiește în confort mai bun și învestește 200 de lire pe lună care îi mai rămân față de ăla care-și cumpără casă.
Teaba asta e un delusion.
Mai departe, povestitorul pune accent pe faptul că valoarea investiției celui care cumpără crește cu mai mult decât suma investită pentru că leverage și are un avantaj aici, față de investiții ISA , dar, în teorie, poate și să scadă sau să nu crească , sau să crească mai puțin decât bursa , mult mai – vezi 2022 -2026 , tot în UK. Asta nu spune.
Ce spune e că, ”spre deosebire de US”, în UK nu poți fixa dobânda pe toată perioada creditului și trebuie ca la expirarea perioadei de fix să faci alt deal și asta e obositor ( chiar e) ,că la 2 sau la 5 ani – pe când la chirie stai fără griji. Și face apologia faptului că 56% dintre creditaci iau dealuri de fix la 2 ani și fiecare nou deal îi costă cam 900 de lire, comision de analiză – asta pentru că-s proști, scuzați-mi franceza.
Ce nu spune este că durata medie pe care un chiriaș stă într-un loc în chirie, de abia acum, cu noile legi , a ajuns la un pic pete 3 ani. Și vă asigur eu că e mai complicat și mai obositor decât să aranjezi încă o perioadă de fixed la creditor, sau un remortgage. Dar asta nu spune, doar îți arată ce somn neliniștit are proprietarul cu cifre prin cap toată noaptea, în timp ce chiriașul stă foarte-foarte liniștit.
Partea pe care o spune bine începe la minutul 9:00. Chiria tot crește, zic ei 3.5% pe an – considerând cumva o inflație medie în zona aia, lucru care nu e deloc adevărat, cel puțin nu pentru UK. Iar pentru proprietar, rata poate crește de la un fix la altul doar dacă crește și dobânda, iar dobânda nu e probabil să crească tot timpul. Mai exact însă, dacă crește dobânda ca la nebuni și eviți cumva un crash imobiliar, chiria o să crească cu și mai mult decât 3.5%, adică chiria nu urmează musai inflația, poate s-o construiască.
Partea cea mai corectă și invariabilă este aici. Ajuns la pensie, descoperi că pensia nu ține pasul cu chiria. Pensionarii care trăiesc în chirie plătesc 35% din veniturile lor pe chirie. Și crește cu vârsta din cauză că pensia nu ține pasul cu chiria. E adevărat că nici nu mai ai nevoie de multe la bătrânețe, problema e că în K shaped economy – media ”nu reprezintă pe nimeni”.
Mai analizează perspectiva londoneză care e contrară patternului – anume, în Londra, chiriașul ”câștigă”, pentru că – valabil doar decada asta, momentan, prețul caselor se depreciază – tocmai pentru că chiriașul câștigă, aș zice eu – și te prinde cu investiția în joc, dacă ai cumpărat deja. Și zice că dacă ești în Londra mai bine închiriezi.
Acolo sunt multe aspecte care te fut, printre care și taxa de timbru care nu te motivează să mai vinzi și să cumperi în UK, decât când piața crește destul.
Eu zic altfel. Dacă ești în Londra trebuie să te muți de acolo. Nu știu când, cândva, funcție de câți bani faci.
Un loc unde e ”mai ieftin” să stai cu chirie ( ghilimelele sunt că nu e ieftin, gen să-și permită lejer puletele mediu) decât să deții e în neregulă. Nu are cum să fie în regulă în nicio paradigmă. Așa că trebuie să-ți bagi pula și să pleci de acolo, dacă nu câștigi vagoane de bani care să facă complet offset la chirie față de câți bani faci dacă nu locuiești acolo – în ideea în care consideri chiria aia ca pe un cost of doing business și îți aranjezi, separat de asta viața și bătrânețile.
Dacă nu ești în paradigma asta, cineva te cumpără pe nasturi și îți inchiriază ție viața.
Ce nu spune deloc clipul, că nu se văd din perspectivă investițională:
Am să plec de la ce e mai important.
- Să nu fii o dronă, sau un hamster care se învârte pe roată și să nu-ți trăiești viața într-un mod în care nu poți controla nimic. Dacă nu controlezi costul locuirii și ai numai plăți și rate, o să te ghidoneze alții, unii puțini, care controlează lumea, unde vor ei, pe ce găuri vor ei să te împingă pe acolo o să intri tu, iar dacă când ești proprietar visezi cifre dobânzi, rate și costuri, când ești chiriaș ai și mai multe anxiozități.
- Dimensionarea proprietății pe care o cumperi și a ratelor trebuie să fie să poți plăti și să plătești în maxim 10 ani, în condiții ideale. Adică iei creditul pe 30 de ani, dar ca să ai loc de respirat dacă se întâmplă ceva, nu că atâta poți tu pe toată viața. Și TREBUIE să faci eforturi să plătești ”by all means” mai devreme de 10 ani. Sigur că și chiriașul poate pune bani de-o parte și investi mai mult decât diferența de cost și chiar asta trebuie să facă, într-un fel sau altul. Așa că calculele realiste arată de obicei altfel.
- Condițiile de viață din chirie nu se compară cu cele pe care le poți obține când deții. Nu la bani comparabili – uneori nici în același ordin de mărime! Nu sunt garantate, că trebuie să faci tu chestii, investiții suplimentare, dar POȚI măcar să faci asta. La chirie nu poți schimba ce ai și nu poți influența ce-ți oferă piața. Oricum nu fărăc costuri care nu au niciun sens. Eu sunt un caz extrem, așa că luați cu un pic de sare, dar am plecat de la o chirie de 1515 GBP/ lună, în 2018, care acum e – în condiții similare, dacă aș mai vrea să trăiesc așa, undeva la 1800 GBP/ lună – care se potrivește în teren unei creșteri fix de 3.5% pe an, ca în clip. Știu că 3.5*5 = 17.5, dar încercați compound increase. Dacă aș cumpăra azi, la dobânzile de azi casa, așa cum pune ăsta în clip 15% avans și aș adăuga și banii pe care i-am băgat eu în casă ( fără a pretinde că asta e sau nu e valoarea de piață) aș ajunge undeva la de lire 650,000 și dobânda pe 30 de ani (curent o dobândă măricică fixed este 5.7%) la suma asta ar fi 583,867 lire, adică 1621 de lire pe lună. Noi avem o casă de 4 dormitoare, birou încălzit în curte, panouri solare pe casă, soluții de încălzire multiple – trei – acum aer condiționat, dormitoare mari, nu cum vedeți mai sus. Nu există , în momentul de față, case cu 4 dormitoare de niciun fel, nici apartamente, la costul de 1621 de lire pe lună în orașul ăsta în nicio zonă.NICĂIERI . 1750 e chiria minimă.
Iar ce obții de banii ăștia e o casă terasată ( spre deosebire de detașată) de 96m2 – adică un pic mai mare de jumătate din a noastră, nemobilată ( cu bucătăria utilată) , cu 2 dormitoare OK și două mici și foarte mici – unu e maxim birou, dar e OK, o singură baie, care este adăugată la parter și intri să te caci din bucătărie, pentru că fuck you , that is why, fără parcare și cu o curte așa de mare că au pus mochetă în loc de gazon , mai mică descât sufrageria mea, dar măcar e ”low maintenance” lol. Fully managed e că e dată la o agenție și pățești ca mine mai sus când ai nevoie de ceva – management – texte cu sigur, vorbim cu proprietarul și revenim – la pulivară.
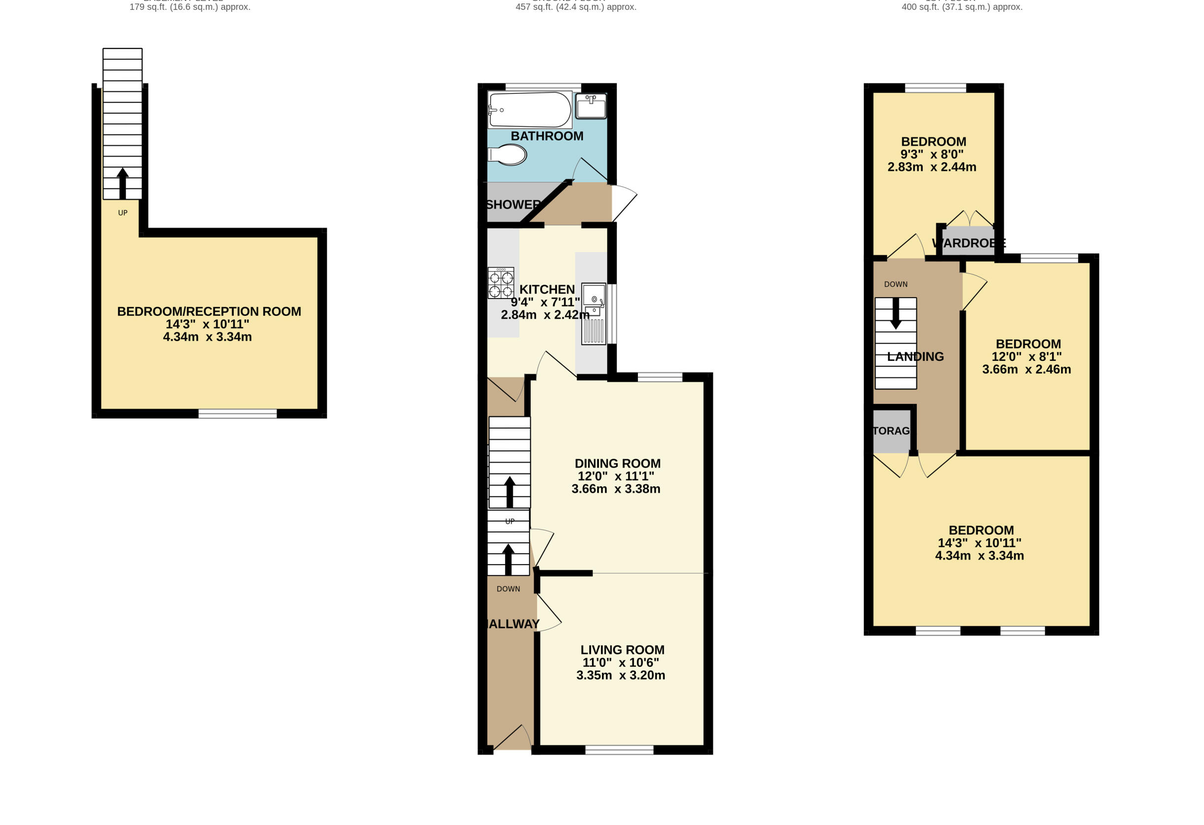
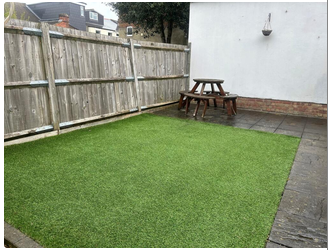
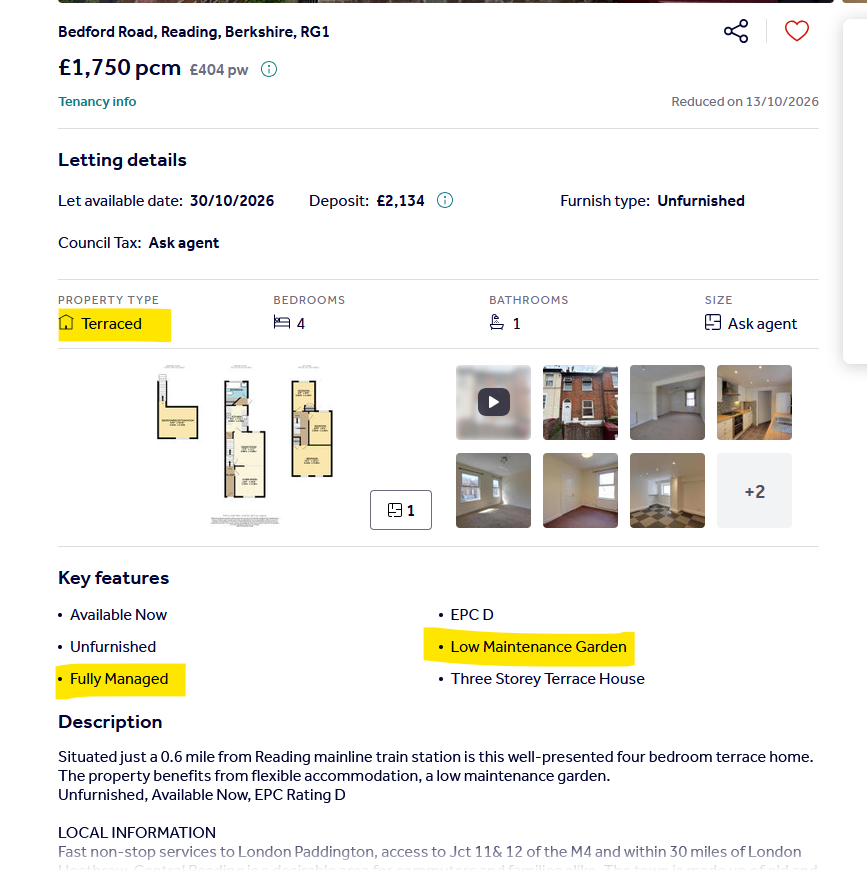
De la 2500 în sus începe să semene cu ceva unde aș vrea să locuiesc, iar acum ( când scriu eu în general nu găsesc disponibil de închiriat) văd la 4000/ lună ceva ce e mai un pic mișto decât avem noi, din mai multe puncte de vedere. Are dormitoare mai mici, dar exteriorul mă lasă un pic gelos, să zic așa și e mai mare – 203 m2.
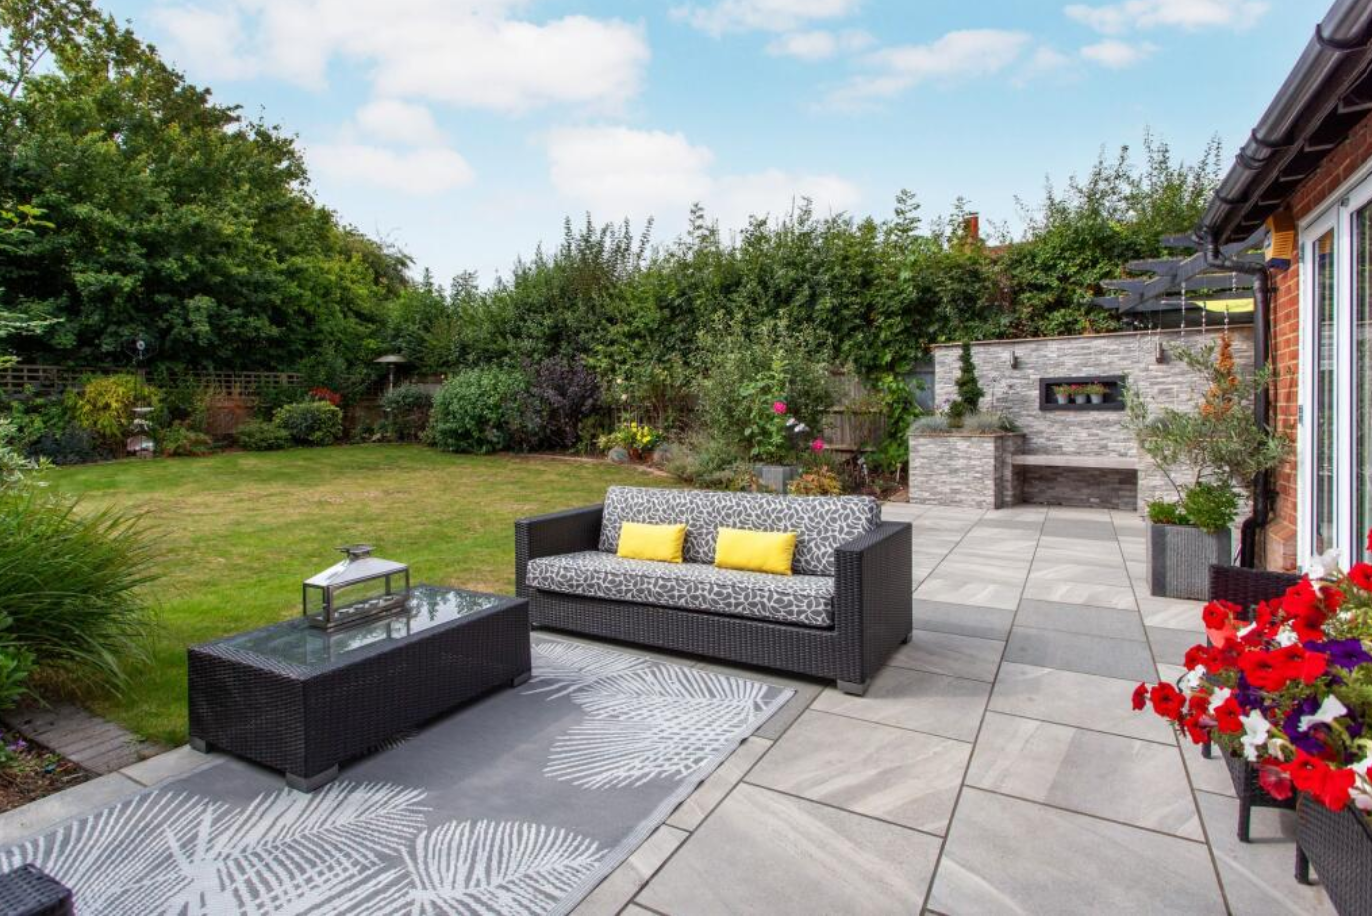
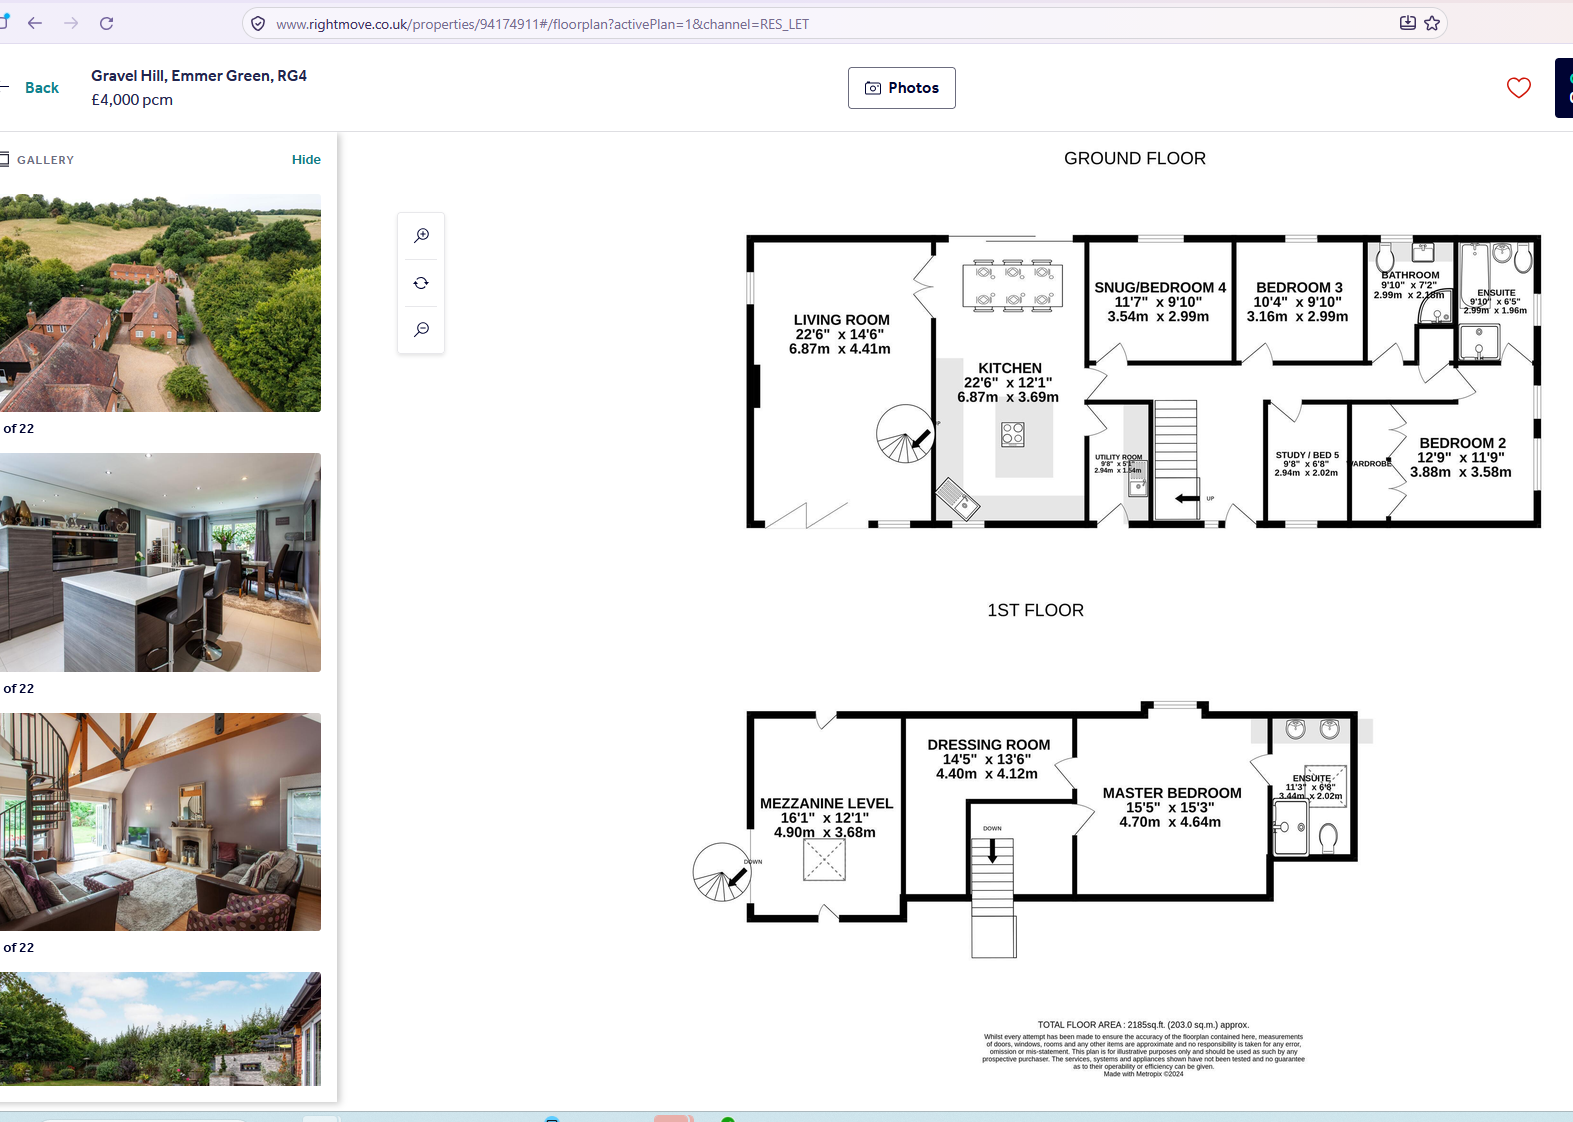
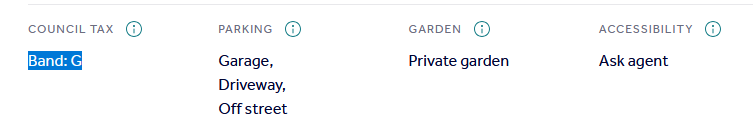
Și e clar că casa asta nu e de mucoși ca mine, că e in tax band G, H fiind aia de supernobilime, prietenii regelui, maxima din univers. Cheia fiind că de foarte multe ori nu am găsit în tot orașul ceva de închiriat comparabil la calitate. La 3 dormitoare găsești ceva calitativ și mai rar.
De final – cel mai important aspect de aici, care rămâne netratat, e riscul, că toată lumea se vede investitor și scheme.
Orice investiție, inclusiv casa ta, poartă niște riscuri. Riscul cel mai important pentru casa ta, aia în care locuiești, nu e scăderea prețului – ci este să-ți ia foc, cutremur, astea. Este un risc mic, dar de impact mare – nu mai ai unde locui. Dacă scade prețul, ăla e un risc semnificativ mai mare, dar de impact minim – până nu vrei să vinzi și să muți în altă țară.
Pe care le poți trata, nu 100% , dar destul de exhaustiv cu o asigurare. Și vei avea unde să locuiești. Nu există, din ce știu, asigurare care să îți trateze riscul ca investițiile tale , în timp ce bagi chirie, nu sunt performante. Poți să faci hedging, dar nu funcționează la fel ca o asigurare de casă.
Ideea oricăriui clip de youtube e că ”domne, nimic nu se tranșează clar, depinde de circumstanțe locale și de situația ta, decizi tu pentru tine , bla bla bla, scrieți în comentarii”. Niciun comentariu, nimic.
Pe termen lung, dacă nu ai casa ta, ai belit pula.

Pai asta mi se pare absolut evident, ca sa ai casa ta. CAND sa o ai e alta discutie, ca toti se gandesc la costul ala de oportunitate de parca cumpara bitcoin la un dolar si ies sigur in profit. Ca poti sa tii diferenta de bani – avansul etc – si sa le investesti. Investit care vine si cu riscuri, adica nu stiu cum intotdeauna in filmele astea banii investiti sunt in absolut castig. Apoi, filmuletul asta poate fi vazut si din perspectiva aluia de inchiriaza. E o idee buna sau nu? Ca din ce vad in video, mi… Read more »